
Cas concrets, méthodes et chiffres réels pour investir intelligemment. Un nouvel article chaque semaine.
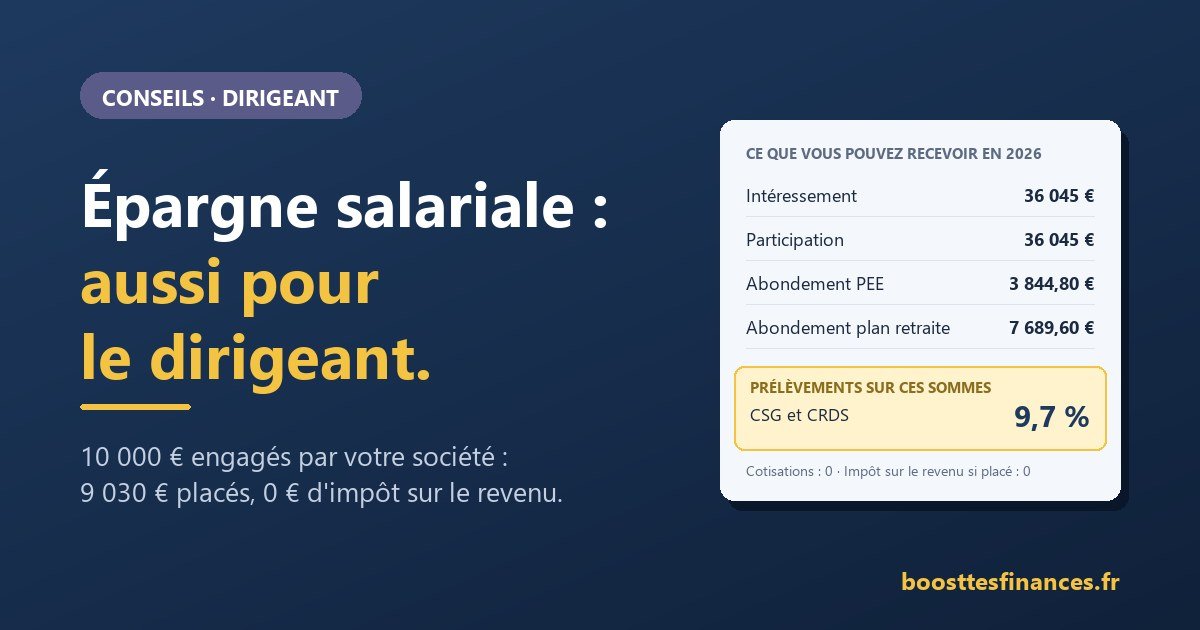
Dès que votre entreprise compte un salarié, l'intéressement, la participation et l'abondement vous sont ouverts. Déductibles, sans cotisations, exonérés d'impôt si placés : les règles, les plafonds 2026 et ce que ça change face au salaire et aux dividendes.
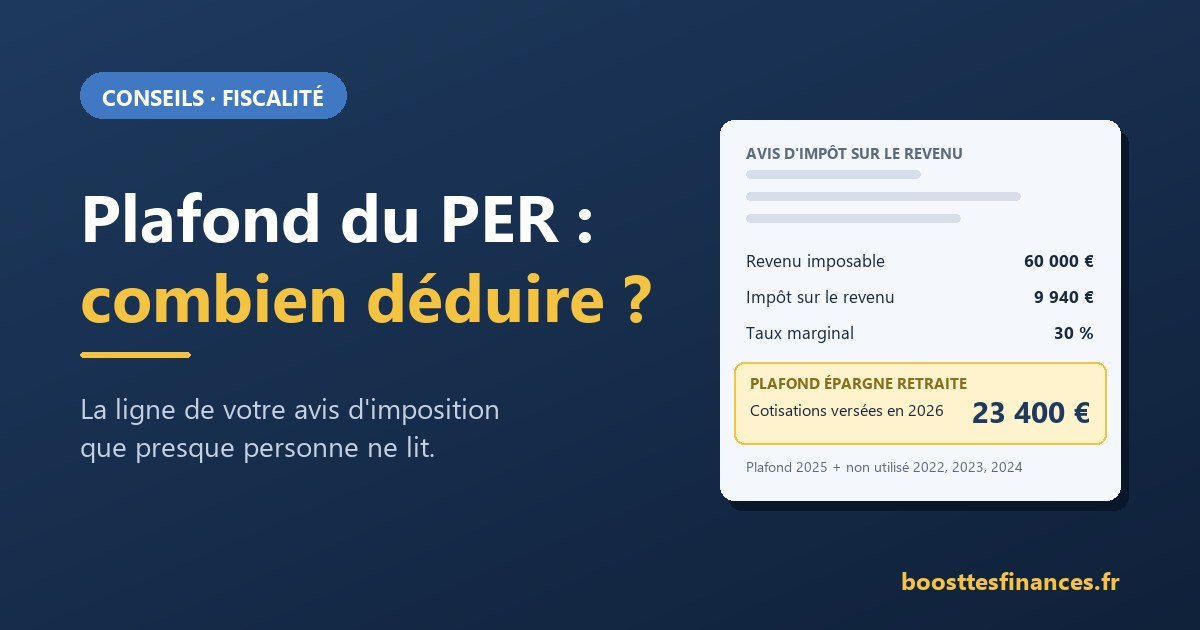
Votre plafond est imprimé sur votre avis d'imposition, et il est souvent bien plus haut que 10 % de vos revenus. Où le lire, comment il se calcule en 2026, ce qui le consomme, et ce qu'un versement vous rend vraiment.
Avantage fiscal à l'entrée contre liberté et fiscalité douce à la sortie : le comparatif 2026 en 7 critères, la question qui tranche selon votre situation, et le piège à éviter.
La déclaration de mai ne fait que constater : votre impôt 2026 se décide avant la fin de l'année. Le calendrier des leviers, les deux règles à connaître et pourquoi septembre vaut mieux que décembre.
Ce qu'un conseiller fait vraiment, les moments de vie où consulter, comment ça se passe et combien ça coûte. Et pourquoi attendre d'être riche, c'est prendre le problème à l'envers.
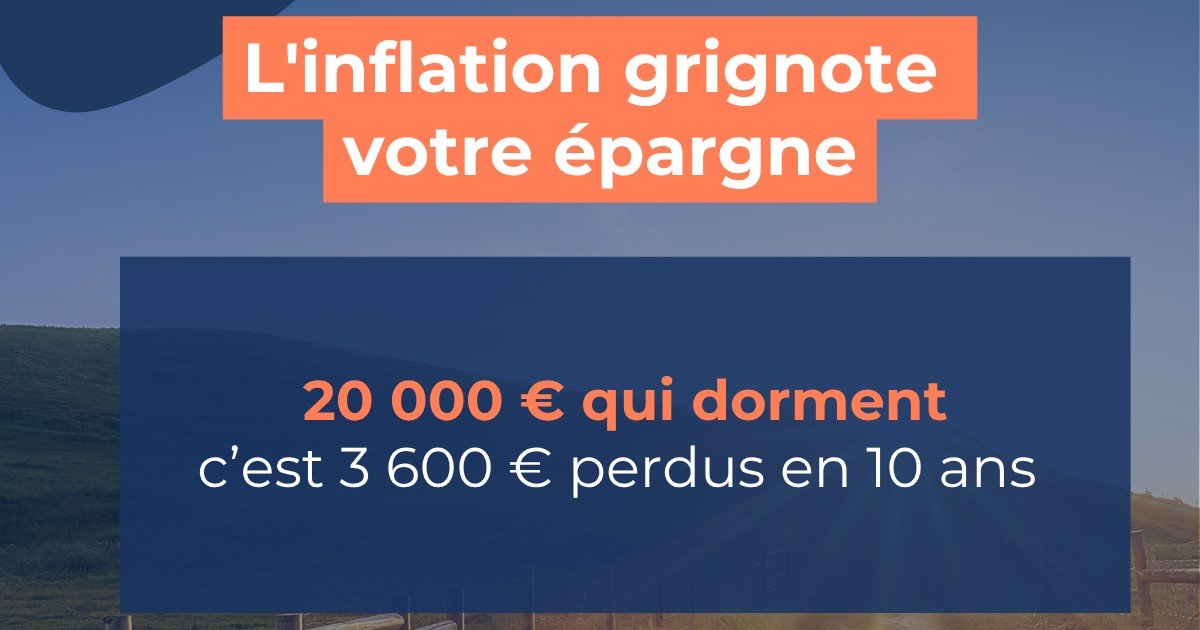
2,1 % d'inflation, Livret A à 1,70 % : votre épargne « sécurisée » perd du pouvoir d'achat. Combien ça vous coûte vraiment, et comment protéger votre argent horizon par horizon.
Ce que disent vraiment les études (Sharpe, SPIVA), le vrai rôle des frais, les limites des deux approches, et l'avis assumé d'un conseiller en gestion de patrimoine.

Statut (SASU ou SARL), charges sociales, seuil des 10 % sur les dividendes et impact retraite : la méthode complète pour arbitrer, exemple chiffré à l'appui.

Investir dans l'immobilier sans gérer un locataire ni avancer 200 000 € : fonctionnement, rendement moyen 2025 (4,91 %), fiscalité et indicateurs à connaître pour bien choisir.

Prélèvement à la source, barème progressif, taux moyen réel... Ce que 30 % de tranche marginale veut vraiment dire sur votre feuille d'impôt, exemple chiffré à l'appui.

Livret A, assurance-vie, PEA... La méthode simple pour classer son épargne selon l'horizon, et éviter le piège de l'immobilisme.

Un cadre ne touche en moyenne que la moitié de son dernier salaire. Le taux de remplacement par statut, et 4 leviers pour combler l'écart.

Le barème des taux sur 15, 20 et 25 ans, la différence entre taux nominal et TAEG, et 5 leviers concrets pour payer moins cher.

Crédit d'impôt, PER, dons, déficit foncier... Les vrais leviers pour payer moins d'impôt en 2026, et le piège classique à éviter.

Attendre 10 ans pour la retraite, c'est ~139 000 € de moins. À quel âge démarrer chaque projet, et ce que coûte l'attente - exemple chiffré.

36,2 % sur le papier, souvent 20 % en réalité. La méthode complète (prix corrigé, abattements, surtaxe), un exemple chiffré et un simulateur gratuit.

17,2 % ou 18,6 % ? Ce qui change (et ce qui ne change pas) sur votre épargne et votre immobilier, avec un exemple chiffré sur un PEA.

« J'ai le temps » : 3 ans d'attente, c'est 130 000 € de capital en moins à 60 ans. Démonstration chiffrée, calcul transparent.

A salaire égal et âge égal, le propriétaire et le locataire ne vivent pas la même histoire. Ce que la mensualité construit, et comment décider pour vous.

La maison de rêve à 40 minutes du travail peut coûter plus cher qu'un appartement bien placé. La méthode du coût complet, avant de signer.
Aucun article ne correspond à votre recherche.
Un nouvel article est publié chaque semaine. Retrouvez aussi mes conseils au quotidien sur les réseaux.