Combien faut-il mettre de côté chaque mois pour sa retraite ?
Ni 10 % de votre salaire, ni « le plus possible ».
La réponse tient en trois chiffres : le revenu que vous voulez, la pension que vous aurez, et le nombre d'années qu'il vous reste.
Voici la méthode, et les montants pour 1 000 € de plus par mois.
La vie d'un salarié cadre, en une courbe
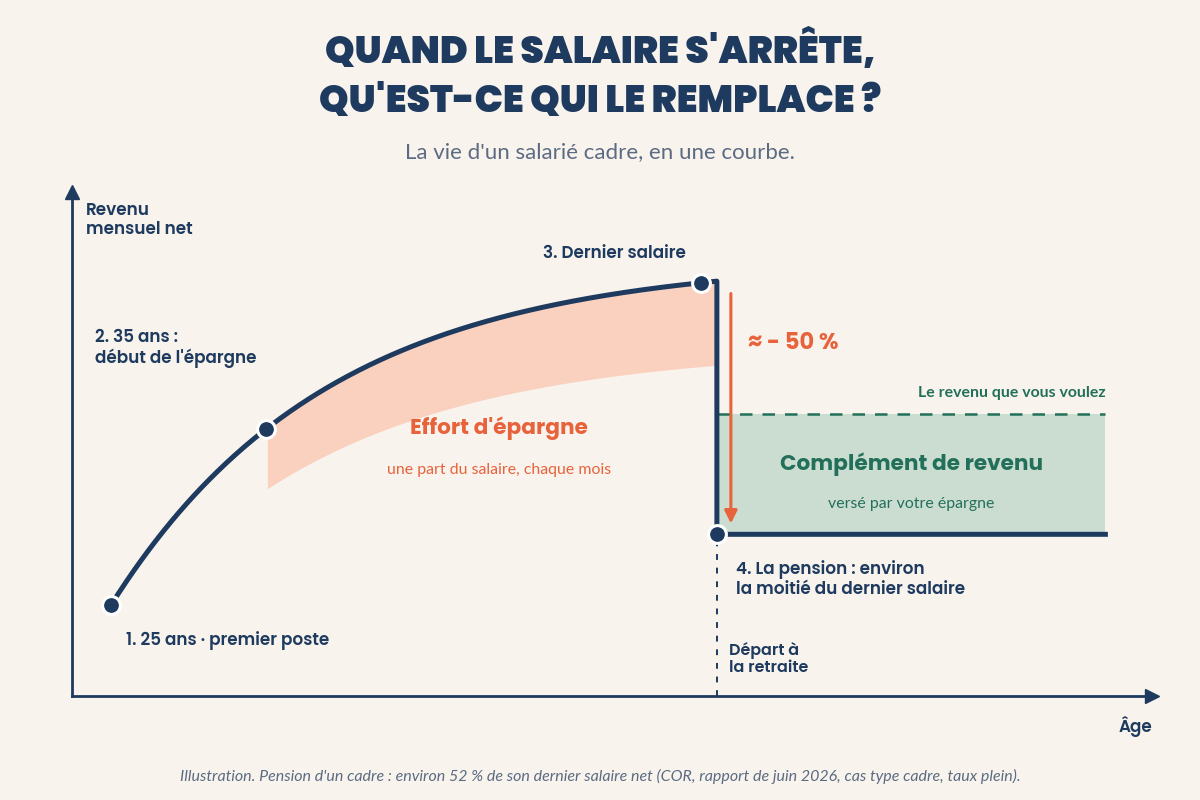
Pendant quarante ans, le salaire monte. Puis, le jour du départ, la pension prend le relais, mais à un niveau bien plus bas : pour un cadre du privé, elle représente environ la moitié de son dernier salaire net. Le Conseil d'orientation des retraites l'estime à 51,9 % pour son cas type de cadre parti au taux plein, contre 75 % pour un non-cadre.
Cet écart ne se rattrape pas une fois à la retraite. Il se finance avant, pendant la carrière : c'est l'effort d'épargne d'aujourd'hui qui paie le complément de revenu de demain. Tout l'enjeu est de savoir combien mettre de côté chaque mois. Pourquoi l'écart est si grand pour un cadre, et pourquoi il grandit avec le temps, nous l'avons détaillé dans comment anticiper sa perte de revenu à la retraite.
Étape 1 : le revenu que vous voulez
Partez de votre budget, pas d'un pourcentage. À la retraite, certaines dépenses disparaissent : le crédit de la maison s'il est terminé, les trajets, les frais liés au travail, et l'épargne retraite elle-même. D'autres apparaissent : du temps libre, des voyages, une mutuelle plus chère, l'aide aux enfants ou aux petits-enfants, plus tard la santé.
Exprimez ce budget en euros d'aujourd'hui, ce que vous voudriez dépenser chaque mois si vous partiez demain. On s'occupera de l'inflation à l'étape 3.
Prenons un cadre qui gagne 4 000 € net par mois en fin de carrière. Il estime qu'il lui faudra 3 000 € par mois pour vivre comme il le souhaite.
Étape 2 : la pension que vous aurez
Votre future pension ne se devine pas : elle se consulte. Sur info-retraite.fr, le site officiel commun à tous les régimes, votre compte retraite affiche votre carrière telle que les caisses la connaissent, et permet d'estimer votre future pension. Vérifiez au passage qu'il ne manque pas une période.
Pour notre cadre, avec une pension d'environ la moitié de son dernier salaire, il touchera de l'ordre de 2 080 € par mois. Il lui manque donc près de 1 000 € par mois. C'est ce montant que son épargne devra verser.
Étape 3 : le versement mensuel qui comble l'écart
Pour verser 1 000 € par mois pendant 25 ans, de 64 à 89 ans, il faut disposer d'environ 212 000 € au moment du départ, si ce capital, placé prudemment, rapporte 3 % par an pendant qu'on le consomme. La question devient : combien mettre de côté chaque mois pour l'atteindre ?
| Vous commencez à | Pour 1 000 € affichés | Pour 1 000 € d'aujourd'hui |
|---|---|---|
| 25 ans | 151 € / mois | 327 € / mois |
| 30 ans | 203 € / mois | 398 € / mois |
| 35 ans | 277 € / mois | 492 € / mois |
| 40 ans | 388 € / mois | 624 € / mois |
| 45 ans | 565 € / mois | 823 € / mois |
| 50 ans | 881 € / mois | 1 162 € / mois |
| 55 ans | 1 565 € / mois | 1 871 € / mois |
Hypothèses : versements jusqu'au départ à 64 ans (l'âge exact dépend de votre année de naissance), rendement de 5 % par an net de frais pendant l'épargne, 3 % par an pendant la retraite, capital consommé en 25 ans, inflation de 2 % par an, avant impôt et prélèvements sociaux. Calculs réalisés avec notre simulateur de rente retraite. Ce sont des ordres de grandeur, pas des promesses : les rendements ne sont pas garantis.
La colonne qui compte, c'est la dernière. La première est un piège.
Le piège : 1 000 € dans 30 ans ne vaudront pas 1 000 €
Avec 2 % d'inflation par an, les prix augmentent de près de 80 % en 29 ans. Une rente de 1 000 € versée dans 29 ans n'achètera que ce que 563 € achètent aujourd'hui.
Pour garder 1 000 € de pouvoir d'achat, il faut donc viser une rente d'environ 1 780 € par mois le jour du départ. À 35 ans, l'effort passe de 277 € à 492 € par mois. Presque le double.
Et l'inflation ne prend pas sa retraite. Dans notre calcul, la rente reste fixe une fois versée : au fil des années, elle perdra elle aussi du pouvoir d'achat. Pour la garder intacte jusqu'au bout, il faudrait encore un peu plus.
Le prix de l'attente
Relisez la dernière colonne du tableau. Entre 35 et 45 ans, l'effort mensuel passe de 492 € à 823 €. À 55 ans, il atteint 1 871 €, près de quatre fois plus qu'à 35 ans.
Le plus surprenant : celui qui commence à 55 ans verse au total environ 202 000 €, contre 171 000 € pour celui qui commence à 35 ans, pour le même résultat. Commencer tard ne coûte pas seulement plus cher chaque mois. Cela coûte plus cher tout court, parce que les intérêts ont moins de temps pour travailler.
Un autre repère : 100 € par mois mis de côté dès 35 ans donnent environ 200 € de rente mensuelle en pouvoir d'achat d'aujourd'hui. Les mêmes 100 € commencés à 55 ans en donnent environ 50.
Le rendement change tout (c'est une hypothèse, pas une promesse)
Pour notre épargnant de 35 ans, le versement nécessaire varie fortement selon le rendement obtenu pendant les 29 années d'épargne :
| Rendement net de frais pendant l'épargne | Versement pour 1 000 € d'aujourd'hui |
|---|---|
| 3 % par an | 684 € / mois |
| 5 % par an | 492 € / mois |
| 7 % par an | 348 € / mois |
Viser un rendement plus élevé sur le long terme suppose d'accepter des hauts et des bas en chemin, et un risque de perte en capital. Le bon dosage dépend de votre horizon et de votre tolérance aux variations, et il évolue à l'approche du départ : on sécurise progressivement ce qui servira bientôt.
Faites votre propre calcul
Votre âge, votre versement, vos hypothèses : le simulateur vous donne la rente mensuelle, inflation comprise, en quelques secondes.
Ouvrir le simulateur →Où placer cet effort
Avant toute chose, votre épargne de précaution doit être en place : elle sert aux imprévus, pas à la retraite. Ensuite, deux enveloppes portent l'essentiel de l'effort :
- Le plan d'épargne retraite (PER). Vos versements se déduisent de votre revenu imposable, dans la limite d'un plafond. En échange, l'argent est bloqué jusqu'à la retraite, sauf cas prévus par la loi comme l'achat de la résidence principale. Le levier le plus fort quand votre taux d'imposition est élevé. Combien pouvez-vous déduire ?
- L'assurance-vie. Plus souple : l'argent reste disponible, avec une fiscalité allégée après huit ans. Elle peut verser des retraits réguliers une fois à la retraite.
Le plus souvent, on combine les deux. PER ou assurance-vie : comment choisir.
Le bon montant est celui que vous tiendrez pendant trente ans. Un versement de 300 € qui tombe chaque mois sans faute vaut mieux qu'un versement de 800 € abandonné au bout de deux ans.
Ma méthode est simple : on fixe un versement programmé confortable, on l'augmente à chaque hausse de salaire, et on refait les calculs tous les ans. La retraite que vous voulez ne se décide pas à 63 ans. Elle se construit mois après mois.
Questions fréquentes sur l'épargne retraite
Combien épargner par mois pour sa retraite ?
Cela dépend de trois chiffres : le revenu que vous voulez à la retraite, la pension que vous toucherez, et le nombre d'années qu'il vous reste. Pour 1 000 € de plus par mois en pouvoir d'achat d'aujourd'hui, de 64 à 89 ans, il faut environ 330 € par mois en commençant à 25 ans, 490 € à 35 ans, 820 € à 45 ans et 1 870 € à 55 ans, avec un rendement de 5 % par an net de frais pendant l'épargne, 3 % pendant la retraite et une inflation de 2 % par an. Ce sont des hypothèses, pas des promesses.
Quel capital faut-il pour toucher 1 000 € de plus par mois à la retraite ?
Environ 212 000 € au moment du départ pour verser 1 000 € par mois pendant 25 ans, si le capital restant rapporte 3 % par an et qu'il est entièrement consommé à la fin. Pour 1 000 € en pouvoir d'achat d'aujourd'hui, le capital nécessaire est plus élevé, car il faut tenir compte de l'inflation d'ici le départ.
Faut-il tenir compte de l'inflation pour préparer sa retraite ?
Oui. Avec 2 % d'inflation par an, 1 000 € dans 29 ans n'achèteront que ce que 563 € achètent aujourd'hui. Pour garder 1 000 € de pouvoir d'achat, il faut viser environ 1 780 € par mois, ce qui fait passer l'effort d'un épargnant de 35 ans de 277 € à 492 € par mois.
Est-il trop tard pour épargner pour sa retraite à 55 ans ?
Non, mais l'effort est beaucoup plus lourd : environ 1 870 € par mois pour 1 000 € de plus de 64 à 89 ans, contre 490 € à 35 ans. A cet âge, d'autres leviers comptent : la déduction fiscale du plan d'épargne retraite, un départ un peu plus tardif qui augmente la pension, ou un objectif revu à la baisse.
Ce qu'il faut retenir
Pour savoir combien épargner, trois chiffres suffisent : le revenu que vous voulez, la pension que vous aurez, les années qu'il vous reste. Pour un cadre, la pension couvre environ la moitié du dernier salaire : l'écart se compte souvent en centaines d'euros par mois.
Pour 1 000 € de plus par mois en pouvoir d'achat d'aujourd'hui, l'effort va d'environ 330 € par mois à 25 ans à près de 1 900 € à 55 ans. Raisonnez toujours en euros d'aujourd'hui : l'inflation double presque la facture.
Et le meilleur moment pour commencer, c'est celui où le versement est encore léger.
Pour aller plus loin : anticiper sa perte de revenu à la retraite, la retraite des indépendants et quand préparer ses projets.
Chiffres vérifiés le 2 novembre 2026 : Conseil d'orientation des retraites, rapport annuel de juin 2026, tableau 3.3 (taux de remplacement net du cas type de cadre du secteur privé, génération 1964, départ au taux plein : 51,9 % ; non-cadre : 75,2 %). Montants calculés avec le simulateur de rente retraite du site, selon les hypothèses indiquées sous le tableau. Les exemples sont des ordres de grandeur, pas un conseil personnalisé. Les performances passées ne préjugent pas des performances futures.
Conseiller en gestion de patrimoine, indépendant des banques et des assureurs. J'aide les particuliers et les chefs d'entreprise à investir et transmettre sereinement. Premier rendez-vous sans engagement. Prendre rendez-vous →